Zarządzenie i harmonogram inwentaryzacji - co przygotować, zanim ruszy spis
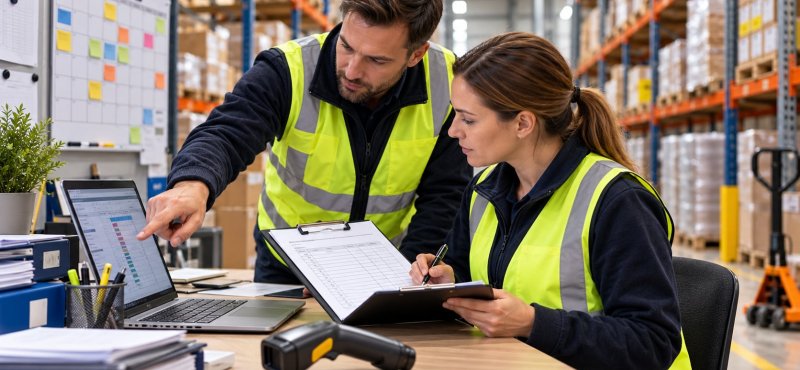
Najwięcej problemów z inwentaryzacją zwykle nie powstaje podczas samego liczenia majątku lub zapasów. Źródłem kłopotów jest to, czego nie przygotowano wcześniej: niejasny zakres spisu, brak podziału na pola spisowe, niedostępne pomieszczenia, nieaktualne oznaczenia, ruch składników podczas liczenia czy pracownicy, którzy nie wiedzą, za jaki obszar odpowiadają. Jeżeli te kwestie są rozwiązywane dopiero w dniu rozpoczęcia prac, nawet doświadczona komisja może mieć trudności z przeprowadzeniem sprawnej i wiarygodnej inwentaryzacji.
Dlatego właściwy spis powinien być poprzedzony etapem organizacyjnym. Trzeba ustalić, co będzie inwentaryzowane, jaką metodą, w jakim terminie i przez kogo. Należy również przygotować dokumenty organizacyjne, zweryfikować stan ewidencji oraz poinformować osoby odpowiedzialne za poszczególne obszary. Dobrze zaplanowana inwentaryzacja nie zaczyna się więc od pierwszego odczytanego kodu czy pierwszej pozycji na arkuszu. Zaczyna się od harmonogramu i jasnego podziału odpowiedzialności.
Kiedy najwcześniej można rozpocząć inwentaryzację i jak prawidłowo ustalić termin spisu?
Punktem odniesienia dla inwentaryzacji jest dzień bilansowy wynikający z roku obrotowego jednostki. W przypadku wielu składników przepisy pozwalają jednak rozpocząć czynności wcześniej. Termin uważa się za zachowany, jeżeli inwentaryzację określonych składników rozpoczęto nie wcześniej niż trzy miesiące przed końcem roku obrotowego i zakończono do 15. dnia następnego roku. W jednostce, której rok obrotowy pokrywa się z kalendarzowym, oznacza to możliwość rozpoczęcia części prac od 1 października i ich zakończenia do 15 stycznia następnego roku.
Nie należy jednak zamieniać tej zasady w automatyczne stwierdzenie, że każdą inwentaryzację można zawsze prowadzić od 1 października do 15 stycznia. Kluczowe znaczenie ma rok obrotowy konkretnej jednostki oraz rodzaj składnika majątku. Jeżeli rok obrotowy nie kończy się 31 grudnia, całe okno czasowe przesuwa się razem z nim. Ponadto ustawa o rachunkowości przewiduje szczególne zasady dotyczące terminów i częstotliwości inwentaryzacji niektórych grup składników. Harmonogram powinien więc powstać dopiero po określeniu zakresu majątku i właściwej metody jego inwentaryzacji.
Z praktycznego punktu widzenia wcześniejsze rozpoczęcie prac ma ogromną wartość w dużych jednostkach. Jeżeli organizacja posiada kilka budynków, tysiące środków trwałych, wiele magazynów albo rozproszony majątek, próba przeprowadzenia wszystkich czynności pod koniec grudnia może być organizacyjnie nierealna. Wcześniejsze zaplanowanie spisu pozwala rozłożyć pracę, ale wymaga jednocześnie kontroli zmian zachodzących między datą fizycznego spisu a dniem bilansowym. Nie wystarczy policzyć majątek w październiku i uznać, że jego stan automatycznie odpowiada stanowi na koniec grudnia.
Co powinno znaleźć się w zarządzeniu kierownika jednostki o przeprowadzeniu inwentaryzacji?
Zarządzenie pełni funkcję dokumentu uruchamiającego cały proces. Powinno przede wszystkim jasno wskazywać, że w jednostce rozpoczyna się inwentaryzacja, określać jej zakres oraz termin. W praktyce warto wskazać również rodzaje składników objętych pracami, podstawowe metody inwentaryzacji, osoby odpowiedzialne za organizację procesu oraz terminy rozpoczęcia i zakończenia poszczególnych etapów.
Bardzo ważne jest powiązanie zarządzenia z rzeczywistą strukturą organizacji. Dokument ograniczający się do jednego zdania o przeprowadzeniu spisu może formalnie inicjować proces, ale nie rozwiązuje żadnego problemu operacyjnego. W większej jednostce warto wskazać komisję inwentaryzacyjną, zespoły spisowe albo sposób ich powołania, osoby odpowiedzialne za przygotowanie dokumentacji oraz zasady współpracy z działem księgowym. Jeżeli organizacja posiada wiele lokalizacji, dobrze jest także odwołać się do szczegółowego harmonogramu stanowiącego załącznik.
Zarządzenie powinno być wydane na tyle wcześnie, aby osoby uczestniczące w inwentaryzacji mogły przygotować się do swoich zadań. Powołanie zespołów dzień przed rozpoczęciem spisu zwykle prowadzi do niepotrzebnego chaosu. Pracownicy powinni wiedzieć, które obszary będą kontrolować, jak dokumentować wyniki, co robić z nieoznaczonymi składnikami i komu zgłaszać sytuacje nietypowe.
Warto także określić, kto odpowiada za przygotowanie majątku do spisu. Oznaczenia powinny być czytelne, dokumenty dotyczące przesunięć wprowadzone, składniki uporządkowane, a pomieszczenia dostępne dla zespołów. Dobre zarządzenie nie musi szczegółowo opisywać każdej czynności, ale powinno tworzyć jednoznaczne ramy organizacyjne dla dalszych etapów.
Jak przygotować harmonogram inwentaryzacji: co, gdzie, kiedy i kto?
Dobry harmonogram powinien odpowiadać przynajmniej na cztery pytania: co podlega inwentaryzacji, gdzie znajduje się dany majątek, kiedy zostanie sprawdzony i kto odpowiada za wykonanie czynności. Dopiero po połączeniu tych elementów harmonogram staje się rzeczywistym narzędziem zarządzania, a nie tabelą z przypadkowymi datami.
Najpierw warto podzielić jednostkę na logiczne obszary. Mogą to być budynki, kondygnacje, pomieszczenia, magazyny, działy albo inne pola spisowe pozwalające jednoznacznie określić granice odpowiedzialności. Zespół powinien wiedzieć, że odpowiada na przykład za magazyn części zamiennych, określony wydział produkcyjny czy konkretną grupę pomieszczeń. Im bardziej nieprecyzyjna granica pola spisowego, tym większe ryzyko pominięcia składnika albo jego podwójnego ujęcia.
Drugim elementem jest czas. Nie należy planować spisu wyłącznie na podstawie liczby pomieszczeń. Magazyn zawierający pięć tysięcy indeksów może wymagać więcej czasu niż kilka pięter części administracyjnej. Podobnie pracownia techniczna, archiwum czy magazyn wysokiego składowania mogą wymagać zupełnie innej organizacji niż zwykłe biuro. Harmonogram powinien uwzględniać rzeczywistą pracochłonność oraz dostępność danych miejsc.
Trzeci element to osoby. Zespół spisowy musi wiedzieć, kiedy ma rozpocząć pracę i jaki zakres ma zakończyć w danym czasie. Należy również uwzględnić obecność osób odpowiedzialnych za majątek oraz dostępność pomieszczeń. Jeśli klucz do magazynu ma jedna osoba, która w dniu spisu przebywa na urlopie, cały harmonogram może się przesunąć.
Dobrą praktyką jest pozostawienie czasu na kontrolę i poprawki. Harmonogram zakładający wykorzystanie każdego dnia do ostatniej godziny nie uwzględnia pomieszczeń wymagających ponownego sprawdzenia, składników o niejasnym statusie ani różnic ujawnionych podczas prac. Rezerwa organizacyjna pozwala zamknąć takie przypadki bez przesuwania terminu całej inwentaryzacji.
Czy instrukcja inwentaryzacyjna jest obowiązkowa i co powinna regulować?
Ustawa o rachunkowości określa obowiązek przeprowadzania inwentaryzacji, jej podstawowe metody, terminy i sposób rozliczenia różnic, ale nie ustanawia jednego obowiązkowego wzoru dokumentu zatytułowanego "instrukcja inwentaryzacyjna", który każda jednostka musiałaby posiadać w identycznej formie. W praktyce rozbudowana instrukcja jest jednak bardzo użytecznym elementem regulacji wewnętrznych, szczególnie w większych jednostkach oraz tam, gdzie spis obejmuje wiele lokalizacji, magazynów lub zespołów.
Jej zadaniem jest przełożenie ogólnych zasad na konkretne procedury obowiązujące w organizacji. Instrukcja może określać sposób powoływania komisji i zespołów spisowych, przygotowywania pól spisowych, wydawania arkuszy, oznaczania składników, dokumentowania wyników, poprawiania błędów, przeprowadzania kontroli oraz wyjaśniania różnic. Powinna odpowiadać na pytania, z którymi pracownik może zetknąć się podczas rzeczywistego spisu.
Szczególnie ważne jest opisanie przypadków nietypowych. Co zrobić z urządzeniem znajdującym się w naprawie? Jak potraktować majątek należący do innego podmiotu? W jaki sposób odnotować przedmiot bez numeru inwentarzowego? Jak dokumentować zmianę lokalizacji wykrytą podczas spisu? Co zrobić, jeśli etykieta jest nieczytelna? Im więcej takich sytuacji zostanie przewidzianych wcześniej, tym mniej decyzji trzeba podejmować spontanicznie podczas prac.
Warto pamiętać, że instrukcja powinna odpowiadać rzeczywistemu sposobowi działania jednostki. Wielostronicowy dokument skopiowany wiele lat wcześniej z innej organizacji, którego procedury nie są w praktyce stosowane, nie poprawia jakości procesu. Znacznie bardziej użyteczne są jasne zasady dopasowane do struktury, rodzaju majątku i wykorzystywanych narzędzi.
Jak przygotować majątek i ewidencję przed rozpoczęciem spisu?
Inwentaryzacja nie powinna służyć do naprawiania wszystkich zaległości powstałych w ciągu roku. Jeszcze przed rozpoczęciem prac warto sprawdzić, czy w ewidencji zostały uwzględnione znane przesunięcia, likwidacje, przyjęcia i zmiany osób odpowiedzialnych. Jeśli firma wie, że komputer od pół roku znajduje się w innym oddziale, nie ma sensu pozostawiać błędnej lokalizacji tylko po to, żeby komisja wykryła ją podczas spisu.
Należy również zweryfikować oznakowanie. Nieczytelne numery inwentarzowe, zerwane etykiety, zdublowane oznaczenia czy składniki bez identyfikatora znacząco spowalniają pracę. Warto usunąć takie problemy wcześniej, szczególnie w przypadku majątku znajdującego się w trudno dostępnych miejscach. Jeżeli podczas spisu każdą drugą etykietę trzeba będzie odczytywać ręcznie lub porównywać z numerem seryjnym urządzenia, nawet najlepszy harmonogram szybko stanie się nieaktualny.
Przed spisem dobrze jest również ograniczyć niepotrzebny ruch majątku. Jeżeli w czasie pracy zespołów urządzenia są bez rejestracji przenoszone między pomieszczeniami, mogą zostać policzone dwa razy albo pominięte. W magazynach podobny problem dotyczy przyjęć i wydań odbywających się podczas spisu. Jeżeli działalności nie można zatrzymać, należy zastosować procedurę pozwalającą jednoznacznie ustalić, które ruchy nastąpiły przed, w trakcie i po spisie.
Rozwiązania pozwalające uporządkować ewidencję, oznakowanie oraz sam proces inwentaryzacji można znaleźć pod adresem:
https://www.pwsk.pl/inwentaryzacja/
Wprowadzenie kolektorów danych, kodów kreskowych czy RFID może znacznie przyspieszyć identyfikację składników, ale technologia nie zastąpi przygotowania organizacyjnego. Jeśli urządzenia nie mają poprawnych oznaczeń, lokalizacje są nieaktualne, a zakres spisu nie został określony, nawet szybki odczyt nie stworzy wiarygodnego wyniku.
Na czym polega inwentaryzacja ciągła i czym różni się od cyklicznej kontroli majątku?
W dużych organizacjach przeprowadzenie całego spisu w jednym krótkim okresie może być bardzo trudne. Jednym ze sposobów organizacji jest odpowiednio zaprojektowana inwentaryzacja ciągła, w której prace prowadzone są według planu przez dłuższy okres, a poszczególne grupy lub pola spisowe kontroluje się zgodnie z ustaloną częstotliwością. Nie oznacza to jednak dowolnego liczenia części majątku wtedy, gdy pracownicy mają czas.
Taki model wymaga szczegółowego planu zapewniającego, że wszystkie składniki objęte daną częstotliwością zostaną sprawdzone w odpowiednim okresie. Potrzebna jest również sprawna ewidencja zmian, jasne wyznaczenie pól spisowych i możliwość ustalenia stanu na wymagany moment. Komitet Standardów Rachunkowości w swoich wskazówkach dotyczących zapasów opisuje inwentaryzację ciągłą jako rozwiązanie wymagające odpowiedniej organizacji i planowania, a nie jako sposób na obejście terminów ustawowych.
Określenie "inwentaryzacja cykliczna" jest często używane operacyjnie w przedsiębiorstwach do opisania regularnego kontrolowania wybranych grup zapasów lub majątku. Może to oznaczać na przykład comiesięczne sprawdzanie części o najwyższej wartości, kwartalną kontrolę konkretnego magazynu albo regularne liczenie najbardziej rotujących produktów. Taka praktyka jest bardzo przydatna z punktu widzenia zarządzania, ale nie należy automatycznie utożsamiać każdej kontroli cyklicznej z realizacją ustawowego obowiązku inwentaryzacji.
Regularne kontrole mają jednak ogromną wartość. Jeśli przedsiębiorstwo wykrywa rozbieżności raz na kilka tygodni, znacznie łatwiej ustalić ich przyczynę niż wtedy, gdy problem zostaje zauważony dopiero po roku. Wiadomo wówczas, którzy pracownicy wykonywali operacje, jakie dokumenty wystawiono oraz w jakim okresie mogła powstać różnica.
Czego nie można skutecznie naprawić już po rozpoczęciu inwentaryzacji?
Najtrudniej naprawić brak przygotowania danych. Jeśli przez kilka lat nie aktualizowano lokalizacji majątku, nie rejestrowano części przesunięć, a dokumentacja likwidacji jest niekompletna, komisja nie będzie w stanie rozwiązać wszystkich problemów podczas kilkudniowego spisu. Może je ujawnić, ale ich wyjaśnienie będzie wymagało dodatkowej pracy i przeglądania historii dokumentów.
Drugim problemem jest brak jednoznacznego momentu odcięcia operacji. Jeśli magazyn przez cały czas przyjmuje i wydaje towary, ale nie wiadomo, które dokumenty dotyczą stanu przed spisem, a które powstały już po policzeniu konkretnego pola, wynik może być trudny do uzgodnienia. Dlatego sposób postępowania z ruchem zapasów należy określić wcześniej.
Podobnie wygląda sytuacja z nieprawidłowo wyznaczonymi polami spisowymi. Jeżeli dwa zespoły nie wiedzą, gdzie kończy się odpowiedzialność jednego, a zaczyna drugiego, można doprowadzić do podwójnego policzenia części składników. Po fakcie często trudno będzie ustalić, czy identyczna pozycja na dwóch arkuszach oznacza dwa przedmioty, czy ten sam przedmiot ujęty dwukrotnie.
Nie da się również w pełni odtworzyć po fakcie warunków, w których wykonano spis. Dlatego wszelkie sytuacje nietypowe powinny być dokumentowane w momencie ich stwierdzenia. Informacja "nie znaleziono urządzenia" jest znacznie mniej użyteczna po dwóch miesiącach, jeśli nikt nie zapisał, w którym pomieszczeniu go szukano, kto był obecny i jakie wyjaśnienie podała osoba odpowiedzialna.
Jak wygląda dobrze zaplanowana procedura inwentaryzacji krok po kroku?
Pierwszym etapem jest analiza zakresu i terminów. Trzeba ustalić, jakie składniki podlegają inwentaryzacji, jakimi metodami i z jaką częstotliwością. Następnie kierownik jednostki organizuje proces, określa osoby odpowiedzialne oraz zatwierdza harmonogram. Równolegle należy przygotować ewidencję, oznakowanie i pola spisowe.
Kolejny etap to przekazanie jasnych instrukcji zespołom. Osoby prowadzące spis powinny wiedzieć nie tylko, jak liczyć lub skanować składniki, ale przede wszystkim jak reagować na wyjątki. Dopiero wtedy rozpoczyna się właściwa inwentaryzacja. Po jej zakończeniu wyniki trzeba porównać z ewidencją, wyjaśnić różnice, rozliczyć je oraz wprowadzić wymagane aktualizacje.
Na końcu warto przeprowadzić krótkie podsumowanie całego procesu. Jeżeli największym problemem były nieczytelne etykiety, przed kolejnym spisem należy poprawić oznakowanie. Jeśli większość różnic wynikała z nierejestrowanych przesunięć, trzeba usprawnić procedurę zmiany lokalizacji. Jeśli zespoły traciły czas na ręczne przepisywanie numerów, warto przeanalizować zastosowanie kolektorów danych.
Właśnie w ten sposób inwentaryzacja przestaje być coroczną akcją organizowaną od początku i staje się powtarzalnym, kontrolowanym procesem. Dobrze przygotowane zarządzenie i harmonogram są jego punktem startowym, ponieważ porządkują odpowiedzialność, czas i zakres prac jeszcze zanim pierwsza osoba rozpocznie spis.
Więcej informacji o rozwiązaniach wspierających inwentaryzację, ewidencję majątku, gospodarkę magazynową oraz identyfikację za pomocą kodów kreskowych i RFID można znaleźć na stronie:


Zostaw komentarz